Domain beratungsstelle24.de kaufen?
Wir ziehen mit dem Projekt
beratungsstelle24.de um.
Sind Sie am Kauf der Domain
beratungsstelle24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beratungsstelle24.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
HB-Druck Information Aufkleber A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rottlaender, Eva-Maria: Beratung - Begleitung - EmpowermentBeratung - Begleitung - Empowerment , Kommunikationsgrundlagen für Sozial- und Gesundheitsberufe , Handwerkzeug-Sets > Handwerkzeuge , Auflage: 2. Auflage, Erscheinungsjahr: 20230515, Produktform: Kartoniert, Autoren: Rottlaender, Eva-Maria~Killersreiter, Birgitt, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 188, Themenüberschrift: EDUCATION / General, Keyword: Beratung; Kommunikation; Pädagogik; Pflege; soziale Arbeit; Beratungsgespräch; Erzieher; Gesprächsführung; Gesundheits- und Krankenpflege; Diversität, Krankenpflege; Pflegedienst; psychiatrische Pflege; stationäre Altenpflege; Erzieherin; Empowerment; Kommunikationspsychologie; Gesundheitspsychologie; Gesundheitspädagogik; Familienberatung; Psychotherapie; ressourcenorientierte Beratung, Fachschema: Gesundheitsberufe~Medizinalfachberufe~Kommunikationswissenschaft~Pädagogik~Sozialeinrichtung, Fachkategorie: Pädagogik~Kommunikationswissenschaft~Medizinische Berufe, Bildungszweck: für die Hochschule, Warengruppe: TB/Sozialpädagogik, Fachkategorie: Sozialwesen und soziale Dienste, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH, Verlag: UTB GmbH, Co-Verlag: wbv Media GmbH, Co-Verlag: wbv Media GmbH, Länge: 239, Breite: 173, Höhe: 15, Gewicht: 375, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2148323, Vorgänger EAN: 9783825255473, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teufel, Rainer: Beratung und Begleitung Angehöriger in der Palliative CareBeratung und Begleitung Angehöriger in der Palliative Care , Den Helfenden helfen: Beratung und Begleitung von Angehörigen Sterbender Wenn ein geliebter Mensch im Sterben liegt, auf die Palliativ-Station verlegt wird oder einen Platz in einem Hospiz erhält, sind die An- und Zugehörigen sehr gefordert, oft überfordert. Sie schwanken zwischen Trauer, Angst, Wut und Hilflosigkeit - in einem Ausmaß, das sie selbst der Gefahr aussetzt, zu erkranken. In diesem Buch werden hilfreiche Ansätze zur Unterstützung der Familien und des Freundeskreises sterbender Menschen vorgestellt. Rainer Teufel beschäftigt sich seit Jahren intensiv damit, wie Haupt- und Ehrenamtliche in der Hospiz-Arbeit die An- und Zugehörigen begleiten können. Er hat ein Beratungsmodell entwickelt, mit dem Sie Trost spenden und Beistand bieten können. Wenn jemand stirbt: wie Pflege, Sorge und Alltagsbewältigung Angehörige belasten Trauernden helfen: Das Tabuthema Tod aus Sicht der Hinterbleibenden betrachten Die eigene körperliche und mentale Gesundheit im Fokus: was in Krisenzeiten hilft Band 3 der Reihe "Palliative Care" für Einsteiger, in Palliative Care, Hospizdienst, Palliativstation und SAPV Teams Trost spenden, wirksam zuhören und Rat geben: Ansätze zur Trauerbegleitung Die Buchreihe *Palliative Care für Einsteiger* ist die ideale Praxisbuchreihe für alle, die haupt- oder ehrenamtlich in der Palliative Care, im Hospizdienst, auf Palliativstationen oder in einem SAPV-Team tätig sind - oder es werden möchten. Palliative Care ist ein ganzheitlicher Betreuungsansatz für Menschen mit unheilbaren, weit fortgeschrittenen Erkrankungen und begrenzter Lebenserwartung. Die Titel der Reihe vermitteln grundlegende methodische Kenntnisse, praxisnahes Wissen und unverzichtbare Fähigkeiten wie Handgriffe, um Menschen in schwierigen Lebensphasen im Sinne des Total Pain Ansatzes einfühlsam und professionell zu begleiten. Die Praxisbücher des Hospiz Verlags werden von erfahrenen Experten und Referenten für die Aus-, Fort- und Weiterbildung entwickelt. Bücher aus dem Hospiz Verlag - Gemeinsam stark für ein würdevolles Leben bis zuletzt. , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 20150825, Autoren: Teufel, Rainer, Redaktion: Lexa, Nadine, Edition: NED, Seitenzahl/Blattzahl: 116, Keyword: Angehörige; Hospizarbeit; Tod; Trauer; Trauerbegleitung; altenpflege; angehörige krebs depression; angehörige krebspatienten; angehörige von sterbenden; angehörige von sterbenden begleiten; angehörige von sterbenden unterstützen; angehörigenbegleitung; angst vorm sterben; antonovskys salutogenese; arbeit mit todkranken; aufs sterben vorbereiten; bedürfnisse sterbender; bedürfnisse sterbender menschen; bedürfnisse von sterbenden; beratung in der pflege; buch sterbebegleitung; buch sterbende; ehrenamtliche sterbebegleiter; friedemann theorie des systemischen gleichgewichts; hilfe für angehörige; hospiz; hospiz arbeit; hospiz erfahrungsbericht angehörige; hospiz palliativ, Fachschema: Sterbebegleitung~Tod / Sterbebegleitung~Thanatos~Tod~Trauer, Fachkategorie: Ratgeber, Sachbuch: Psychologie, Warengruppe: HC/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 170, Höhe: 10, Gewicht: 271, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Information Aufkleber A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **


Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
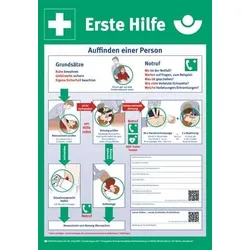
Erste-Hilfe-Plan nach DGUV Information 204-001 L410xB590 mm - 9773KBerufsgenossenschaftlicher Aushang nach DGUV Information 204-001 Auf dem Aushang sind die wichtigsten Erste-Hilfe-Maßnahmen kurz und prägnant zusammengefasst. Der Aushang gibt in plakativer Form die aktuellen Empfehlungen des Beirates für Erste Hilfe und Wiederbelebung bei der Bundesärztekammer wieder. Material: Kunststoff Breite: 590 mm Länge: 410 mm Norm: nach DGUV Information 204-00119,07 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Information Aufkleber A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rottlaender, Eva-Maria: Beratung - Begleitung - EmpowermentBeratung - Begleitung - Empowerment , Kommunikationsgrundlagen für Sozial- und Gesundheitsberufe , Handwerkzeug-Sets > Handwerkzeuge , Auflage: 2. Auflage, Erscheinungsjahr: 20230515, Produktform: Kartoniert, Autoren: Rottlaender, Eva-Maria~Killersreiter, Birgitt, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 188, Themenüberschrift: EDUCATION / General, Keyword: Beratung; Kommunikation; Pädagogik; Pflege; soziale Arbeit; Beratungsgespräch; Erzieher; Gesprächsführung; Gesundheits- und Krankenpflege; Diversität, Krankenpflege; Pflegedienst; psychiatrische Pflege; stationäre Altenpflege; Erzieherin; Empowerment; Kommunikationspsychologie; Gesundheitspsychologie; Gesundheitspädagogik; Familienberatung; Psychotherapie; ressourcenorientierte Beratung, Fachschema: Gesundheitsberufe~Medizinalfachberufe~Kommunikationswissenschaft~Pädagogik~Sozialeinrichtung, Fachkategorie: Pädagogik~Kommunikationswissenschaft~Medizinische Berufe, Bildungszweck: für die Hochschule, Warengruppe: TB/Sozialpädagogik, Fachkategorie: Sozialwesen und soziale Dienste, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH, Verlag: UTB GmbH, Co-Verlag: wbv Media GmbH, Co-Verlag: wbv Media GmbH, Länge: 239, Breite: 173, Höhe: 15, Gewicht: 375, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2148323, Vorgänger EAN: 9783825255473, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Teufel, Rainer: Beratung und Begleitung Angehöriger in der Palliative CareBeratung und Begleitung Angehöriger in der Palliative Care , Den Helfenden helfen: Beratung und Begleitung von Angehörigen Sterbender Wenn ein geliebter Mensch im Sterben liegt, auf die Palliativ-Station verlegt wird oder einen Platz in einem Hospiz erhält, sind die An- und Zugehörigen sehr gefordert, oft überfordert. Sie schwanken zwischen Trauer, Angst, Wut und Hilflosigkeit - in einem Ausmaß, das sie selbst der Gefahr aussetzt, zu erkranken. In diesem Buch werden hilfreiche Ansätze zur Unterstützung der Familien und des Freundeskreises sterbender Menschen vorgestellt. Rainer Teufel beschäftigt sich seit Jahren intensiv damit, wie Haupt- und Ehrenamtliche in der Hospiz-Arbeit die An- und Zugehörigen begleiten können. Er hat ein Beratungsmodell entwickelt, mit dem Sie Trost spenden und Beistand bieten können. Wenn jemand stirbt: wie Pflege, Sorge und Alltagsbewältigung Angehörige belasten Trauernden helfen: Das Tabuthema Tod aus Sicht der Hinterbleibenden betrachten Die eigene körperliche und mentale Gesundheit im Fokus: was in Krisenzeiten hilft Band 3 der Reihe "Palliative Care" für Einsteiger, in Palliative Care, Hospizdienst, Palliativstation und SAPV Teams Trost spenden, wirksam zuhören und Rat geben: Ansätze zur Trauerbegleitung Die Buchreihe *Palliative Care für Einsteiger* ist die ideale Praxisbuchreihe für alle, die haupt- oder ehrenamtlich in der Palliative Care, im Hospizdienst, auf Palliativstationen oder in einem SAPV-Team tätig sind - oder es werden möchten. Palliative Care ist ein ganzheitlicher Betreuungsansatz für Menschen mit unheilbaren, weit fortgeschrittenen Erkrankungen und begrenzter Lebenserwartung. Die Titel der Reihe vermitteln grundlegende methodische Kenntnisse, praxisnahes Wissen und unverzichtbare Fähigkeiten wie Handgriffe, um Menschen in schwierigen Lebensphasen im Sinne des Total Pain Ansatzes einfühlsam und professionell zu begleiten. Die Praxisbücher des Hospiz Verlags werden von erfahrenen Experten und Referenten für die Aus-, Fort- und Weiterbildung entwickelt. Bücher aus dem Hospiz Verlag - Gemeinsam stark für ein würdevolles Leben bis zuletzt. , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 20150825, Autoren: Teufel, Rainer, Redaktion: Lexa, Nadine, Edition: NED, Seitenzahl/Blattzahl: 116, Keyword: Angehörige; Hospizarbeit; Tod; Trauer; Trauerbegleitung; altenpflege; angehörige krebs depression; angehörige krebspatienten; angehörige von sterbenden; angehörige von sterbenden begleiten; angehörige von sterbenden unterstützen; angehörigenbegleitung; angst vorm sterben; antonovskys salutogenese; arbeit mit todkranken; aufs sterben vorbereiten; bedürfnisse sterbender; bedürfnisse sterbender menschen; bedürfnisse von sterbenden; beratung in der pflege; buch sterbebegleitung; buch sterbende; ehrenamtliche sterbebegleiter; friedemann theorie des systemischen gleichgewichts; hilfe für angehörige; hospiz; hospiz arbeit; hospiz erfahrungsbericht angehörige; hospiz palliativ, Fachschema: Sterbebegleitung~Tod / Sterbebegleitung~Thanatos~Tod~Trauer, Fachkategorie: Ratgeber, Sachbuch: Psychologie, Warengruppe: HC/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 170, Höhe: 10, Gewicht: 271, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Information Aufkleber A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Information Aufkleber A4 (210x297mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Information Aufkleber A5 (148x210mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...8,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.